Sua empresa vendeu, entregou, prestou o serviço. A nota foi emitida e o contrato, cumprido. Mas o pagamento só chega daqui a 30, 60 ou 90 dias.
Enquanto isso, a operação não espera. Fornecedores, folha de pagamento, impostos e novos pedidos continuam batendo à porta.
Essa distância entre fazer o trabalho e ver o dinheiro no caixa é uma das situações mais comuns na rotina de qualquer empresa. E é justamente nesse intervalo que a securitização de recebíveis atua.
Por meio dela, direitos de recebimento podem ser organizados, analisados, transferidos e utilizados como lastro de títulos destinados a investidores. De um lado, a empresa acessa recursos antes do vencimento. Do outro, investidores passam a financiar fluxos gerados por atividades reais da economia.
Neste artigo, você vai entender o que é securitização, de onde ela veio, como funciona na prática e qual é o seu papel no mercado brasileiro hoje.
1. O QUE É SECURITIZAÇÃO?
Securitização é o processo de transformar valores que serão recebidos no futuro em recursos disponíveis hoje. Para isso, esses créditos são reunidos, analisados e transferidos a uma estrutura que os utiliza como lastro, ou seja, como base para a emissão de títulos adquiridos por investidores. São os pagamentos feitos pelos devedores originais que, ao longo do tempo, remuneram esses investidores.
Em uma frase: a securitização converte o que a empresa tem a receber no futuro em capacidade de financiamento no presente.
Para entender o conceito, vale conhecer uma expressão central: direito creditório. De forma simples, é o direito de receber determinado valor de outra pessoa ou empresa. E ele está mais presente no dia a dia do que parece. Surge, por exemplo, quando:
• uma indústria vende mercadorias a prazo;
• uma empresa presta um serviço e emite a nota fiscal;
• um médico realiza um plantão e aguarda o pagamento do hospital;
• uma transportadora conclui um frete que será pago depois;
• um proprietário assina um contrato de aluguel;
• uma escola tem mensalidades a receber;
• uma loja vende produtos parcelados aos seus clientes.
Em todos esses casos, o trabalho já foi feito ou o compromisso já foi firmado. O que falta é o dinheiro chegar.
Na prática
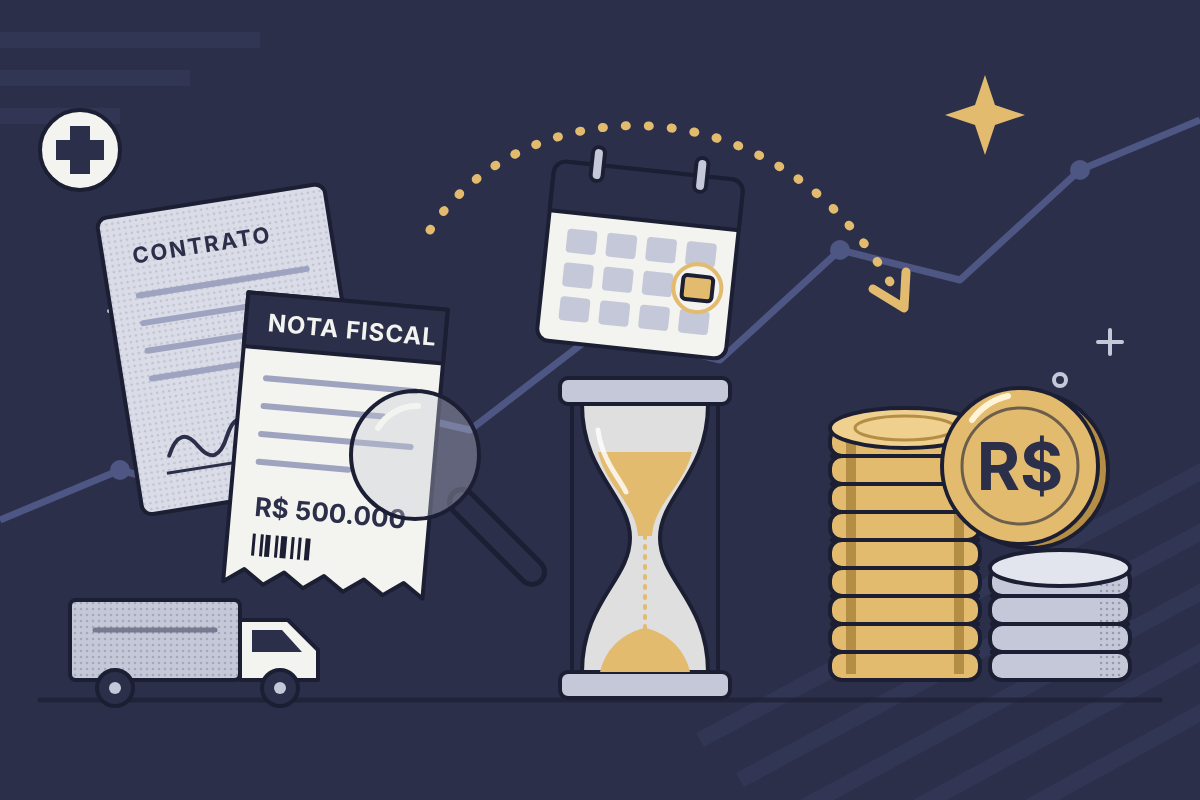
Imagine uma empresa com R$ 500 mil a receber de seus clientes ao longo dos próximos 12 meses.
Esse valor existe, mas está espalhado pelo calendário. Ao ceder esses créditos para uma estrutura de securitização, a empresa pode receber antecipadamente um valor calculado com base em fatores como:
• o prazo dos recebimentos;
• a qualidade dos devedores e seu histórico de pagamento;
• as garantias envolvidas;
• os custos da estrutura;
• o risco da operação;
• o retorno exigido pelos investidores.
Os investidores, por sua vez, fornecem os recursos e passam a receber os pagamentos previstos na estrutura, à medida que os clientes da empresa quitam suas obrigações.
2. UMA IDEIA MAIS ANTIGA DO QUE PARECE
Embora a securitização moderna seja um produto do século XX, sua lógica tem raízes muito mais antigas. Estudos do economista Meir G. Kohn apontam antecedentes nas comunas italianas, especialmente em Gênova, entre os séculos XII e XV.
Quando precisavam financiar guerras, expedições ou a construção de navios, essas cidades recorriam a grupos de investidores. Em troca dos recursos, eles recebiam direitos sobre a arrecadação de determinados tributos.
Não era a securitização que conhecemos hoje, mas os ingredientes principais já estavam ali: um fluxo financeiro futuro, a antecipação de recursos, a participação de investidores e receitas vinculadas ao pagamento desses investidores.
Outros antecedentes aparecem em instrumentos europeus como os Pfandbriefe alemães, títulos lastreados principalmente em créditos imobiliários ou do setor público.
A ideia central, portanto, atravessa séculos: transformar receitas futuras em capacidade de financiamento presente. A versão moderna, no entanto, nasceu nos Estados Unidos, na década de 1970, ligada ao financiamento de imóveis.
3. DOS ESTADOS UNIDOS PARA O MUNDO
Nos anos 1970, os Estados Unidos buscavam ampliar o crédito para a compra de imóveis residenciais. O modelo tradicional dependia, principalmente, dos depósitos captados pelos bancos e outras instituições financeiras, o que limitava a oferta.
O desafio era claro: uma instituição que concedia um financiamento de longo prazo ficava com aquele capital imobilizado por anos, às vezes décadas. A solução foi agrupar carteiras de financiamentos hipotecários e usá-las como lastro de títulos negociados com investidores.
Assim surgiram as mortgage-backed securities (MBS), títulos lastreados em financiamentos imobiliários. Em vez de esperar o pagamento de cada contrato, as instituições passaram a captar novos recursos com base nessas carteiras e, com isso, liberar capital para conceder novos financiamentos.
Com o tempo, o modelo se expandiu para além das hipotecas. Nasceram as asset-backed securities (ABS), lastreadas nos mais diversos ativos: financiamentos de veículos e de equipamentos, recebíveis de cartões de crédito, contratos de arrendamento, empréstimos estudantis, créditos empresariais e recebíveis comerciais.
4. A CHEGADA AO BRASIL
Por aqui, as primeiras operações modernas surgiram entre o final dos anos 1980 e o início dos anos 1990. Entre os casos mais lembrados pela literatura estão as operações da Mesbla, da Embratel e da Varig.
Em 1992, a Mesbla utilizou uma sociedade de propósito específico (SPE) para adquirir recebíveis e captar recursos por meio da emissão de debêntures. A Embratel estruturou sua operação a partir de fluxos futuros ligados à prestação de serviços. Já a Varig utilizou receitas futuras da venda de passagens aéreas no exterior, pagas com cartões de crédito.
Esses casos mostraram algo importante: a securitização não se limitava ao crédito imobiliário. Ela também podia ser aplicada a receitas comerciais e contratuais, o que abriu caminho para a diversidade de operações que vemos hoje.
5. COMO FUNCIONA UMA OPERAÇÃO HOJE?
Cada operação tem suas particularidades, mas, de modo geral, uma securitização percorre cinco etapas.
Etapa 1: a origem do crédito
Tudo começa com uma relação econômica real. Uma empresa vende um produto, presta um serviço, concede um financiamento ou assina um contrato. Dessa relação nasce um valor a receber.
A empresa que deu origem ao crédito é chamada de originadora. Quando ela transfere esse direito a terceiros, passa a ocupar também a posição de cedente.
Etapa 2: a seleção dos recebíveis
Nem todo valor a receber está pronto para uma operação. Antes de seguir adiante, cada crédito passa por uma avaliação cuidadosa, conhecida como análise do lastro. Ela procura responder a perguntas essenciais:
• O crédito realmente existe?
• Ele pertence a quem está cedendo?
• Pode ser cobrado do devedor?
• O devedor tem capacidade e histórico de pagamento?
Também entram na avaliação o prazo, a documentação, a possibilidade de cessão, o risco de fraude, as garantias, a concentração da carteira e a forma de cobrança.
Etapa 3: a cessão dos créditos
Aprovados, os direitos creditórios são transferidos por meio de um contrato de cessão. É ele que define as regras do jogo, como:
• quais créditos estão sendo transferidos;
• qual é o preço de aquisição e quando será pago;
• quem ficará responsável pela cobrança;
• se haverá coobrigação ou direito de regresso;
• quais garantias serão prestadas;
• em quais situações poderá haver recompra ou substituição dos créditos.
Etapa 4: o pagamento à empresa cedente
A empresa recebe os recursos conforme as condições acordadas.
Em muitas operações, o preço de aquisição é menor do que o valor futuro dos recebíveis. Essa diferença, chamada de deságio, reflete fatores como prazo, risco, custos e retorno esperado. O deságio é bastante comum, mas não é a única forma de precificar uma securitização.
Etapa 5: cobrança e acompanhamento
A partir daí, os devedores fazem os pagamentos conforme seus contratos. Os recursos podem transitar por contas vinculadas ou controladas pela estrutura, e a operação passa a ser monitorada de perto.
Esse acompanhamento observa pagamentos recebidos, atrasos e inadimplência, substituições de créditos, garantias, índices de cobertura, concentração, obrigações da cedente e a disponibilidade de recursos para os investidores.
6. QUAIS RECEBÍVEIS PODEM SER SECURITIZADOS?
Em tese, diversos direitos de recebimento podem servir de base para uma operação, desde que sejam juridicamente válidos, identificáveis, transferíveis e passíveis de análise. Alguns exemplos:
• Comerciais: duplicatas, notas fiscais, vendas a prazo, fornecimento de mercadorias e recebíveis de distribuidores e varejistas.
• Serviços: contratos de prestação de serviços, faturas emitidas, serviços já realizados, receitas recorrentes e contratos com empresas privadas ou órgãos públicos.
• Saúde: plantões, consultas, exames, procedimentos, honorários médicos e recebíveis de hospitais, clínicas, cooperativas e operadoras.
• Imobiliários: parcelas de compra e venda, aluguéis, financiamentos imobiliários, contratos de construção e receitas de empreendimentos.
• Agronegócio: vendas de produtos agrícolas, fornecimento de insumos, contratos de comercialização, financiamentos da cadeia produtiva e receitas da produção rural.
• Financeiros: parcelas de empréstimos, financiamentos de veículos, crédito consignado, crediário e operações de cartão.
• Outros fluxos contratuais: mensalidades escolares, contratos de logística, fretes realizados, assinaturas, licenciamento de software, franquias, royalties, contratos de energia e direitos decorrentes de decisões judiciais, observadas as restrições aplicáveis.
7. POR QUE ISSO IMPORTA PARA EMPRESAS E PARA O MERCADO?
Quando bem estruturada, a securitização pode gerar benefícios para todos os envolvidos.
Dinheiro no presente
A empresa transforma valores com vencimento futuro em recursos disponíveis agora. Esse caixa pode reforçar o capital de giro, pagar fornecedores, financiar uma expansão, comprar equipamentos, formar estoque, contratar pessoas ou simplesmente reorganizar o fluxo de caixa.
Novas fontes de financiamento
A empresa deixa de depender exclusivamente de empréstimos bancários. A securitização aproxima seus recebíveis de investidores e do mercado de capitais.
O foco na qualidade dos ativos
Em determinadas operações, a análise pode dar peso maior à qualidade dos recebíveis e de seus devedores, e não apenas ao balanço da empresa originadora. Na prática, uma empresa de médio porte com limitações de crédito próprias pode ter contratos bem documentados com clientes sólidos, e isso faz diferença.
Uma estrutura que respeita o ciclo do negócio
A operação pode ser desenhada de acordo com o prazo dos recebíveis, a sazonalidade da atividade, a necessidade de caixa, o perfil dos devedores e a recorrência da carteira.
Capital circulando na economia real
Ao conectar investidores a recebíveis empresariais, a securitização direciona recursos para atividades produtivas, ajudando a financiar vendas, serviços, cadeias de fornecedores, imóveis, agronegócio, saúde, educação e infraestrutura.
Potencial de redução de custos, com ressalvas
A organização e a segregação dos recebíveis podem melhorar a avaliação do risco e resultar em condições mais competitivas. Mas isso não é automático: custos jurídicos, operacionais, tributários, de distribuição, administração, registro e controle também entram na conta.
Em outras palavras, a securitização pode reduzir o custo de financiamento em algumas estruturas, mas não há garantia de que isso aconteça em todas.
8. A SECURITIZAÇÃO NO MERCADO ATUAL
A securitização deixou de ser um instrumento restrito a grandes bancos ou ao mercado imobiliário. Hoje, a combinação de tecnologia, mais dados disponíveis, registros eletrônicos e formalização digital permite analisar e acompanhar carteiras com grande volume de recebíveis.
Contratos eletrônicos, assinaturas digitais, registro de recebíveis, integrações via APIs, validação automatizada de documentos, contas vinculadas, monitoramento de carteiras, modelos estatísticos de crédito, conciliação automática e cobrança digital transformaram a forma como essas operações são feitas.
Mas há algo que nenhuma tecnologia substitui: a necessidade de comprovar que o crédito existe, pertence ao cedente e pode ser cobrado.
A qualidade da originação continua sendo determinante.
No campo regulatório, o Brasil também avançou. A Lei nº 14.430 ampliou o regime dos Certificados de Recebíveis, enquanto as Resoluções CVM nº 60 e nº 175 modernizaram, respectivamente, as regras das companhias securitizadoras registradas e dos fundos de investimento.
A Resolução CVM nº 175, por exemplo, exige que a política de investimento do FIDC trate de critérios de elegibilidade, processos de originação, composição e diversificação da carteira, condições de cessão e hipóteses de revolvência. A norma também atribui ao gestor responsabilidades ligadas à seleção dos créditos e à análise do risco de performance.
No cenário internacional, a securitização segue sendo vista como uma ponte entre crédito e mercado de capitais. Ao mesmo tempo, as reformas posteriores à crise de 2008 reforçaram a transparência, a diligência e o alinhamento de interesses entre os participantes.
Se fosse preciso resumir a securitização atual em três características, seriam elas:
1. Mais diversidade de recebíveis.
2. Mais tecnologia em todas as etapas.
3. Mais rigor em governança e controle.
9. O PAPEL DAS SECURITIZADORAS
A companhia securitizadora é uma instituição não financeira, constituída sob a forma de sociedade por ações. Sua função vai muito além de comprar recebíveis: em uma operação de securitização, ela ocupa uma posição central na conexão entre os créditos e os investidores.
Essa atuação acompanha toda a vida da operação:
• Antes: analisa oportunidades de aquisição e coordena a estruturação jurídica e financeira.
• Durante: adquire os direitos creditórios, emite Certificados de Recebíveis ou outros títulos e vincula os créditos à emissão.
• Depois: administra o fluxo financeiro, contrata prestadores de serviços, mantém controles e registros, acompanha recebíveis e garantias, presta informações aos investidores, adota medidas de cobrança e recuperação e administra patrimônios separados, quando houver regime fiduciário.
Vale reforçar: uma securitizadora não é um banco e não deve se apresentar como instituição financeira. Também não se confunde com uma gestora ou administradora de fundos. Sua atividade está ligada à aquisição, organização, estruturação e financiamento de direitos creditórios, dentro dos limites de sua atuação e da regulamentação aplicável.
10. ONDE A ZAFFRE ENTRA NESSA HISTÓRIA
A Zaffre nasce com um propósito claro: aproximar empresas que têm valores a receber das soluções capazes de transformar esses créditos em recursos para o presente.
Nossa atuação é voltada à aquisição, análise, estruturação e financiamento de recebíveis, sempre com atenção à realidade financeira de cada empresa e à qualidade dos créditos apresentados.
Na prática, podemos analisar recebíveis de setores como comércio, indústria, saúde, serviços, transportes e logística, educação, agronegócio, mercado imobiliário, cadeias de fornecedores, plataformas e negócios recorrentes. As operações podem envolver notas fiscais, duplicatas, contratos, serviços prestados, plantões médicos, aluguéis, parcelas de compra e venda e outros direitos creditórios elegíveis.
Dependendo da estrutura jurídica e da fonte de recursos, a solução pode acontecer por meio de:
• aquisição direta de recebíveis;
• cessão de direitos creditórios;
• operações com coobrigação ou garantias;
• programas de antecipação para empresas e fornecedores;
• estruturas com parceiros financeiros;
• operações de securitização lastreadas em recebíveis.
No centro de tudo, o papel da Zaffre é conectar três elementos:
1. A empresa, que precisa antecipar ou financiar seu fluxo de caixa.
2. O recebível, que representa o valor econômico da operação.
3. A estrutura de capital, capaz de financiar esse crédito.
Esse trabalho exige mais do que velocidade. Exige entender a origem do recebível, confirmar que a venda ou o serviço de fato aconteceu, conhecer o pagador, examinar os contratos, mapear os riscos e desenhar uma operação que faça sentido para todas as partes.
Nossa proposta é tornar esse processo mais próximo, transparente e organizado.
Porque, mais do que antecipar valores, queremos ajudar empresas a usar seus recebíveis de forma estratégica: para fortalecer o caixa, financiar operações, apoiar fornecedores e criar condições para um crescimento sustentável.
Sua empresa vende, fornece ou presta serviços a prazo? Converse com a equipe da Zaffre e entenda se os seus recebíveis podem ser analisados.
Este conteúdo possui caráter exclusivamente informativo e educacional. A existência de um recebível não garante sua aquisição, antecipação ou securitização. Toda operação está sujeita às análises cadastral, creditícia, documental, jurídica e operacional, bem como às condições contratuais e à regulamentação aplicável.